Compreender os riscos do investimento imobiliário é o primeiro passo para proteger seu patrimônio e garantir que o retorno projetado se confirme na prática. Embora o mercado de imóveis seja tradicionalmente associado à segurança, fatores como vacância, juros elevados e problemas jurídicos podem comprometer seriamente a rentabilidade do investidor. Uma análise preventiva minuciosa é indispensável para mitigar perdas e identificar as melhores oportunidades de ganho de capital ou renda passiva.
| Item | Detalhe |
|---|---|
| Custos envolvidos | Taxas de certidões, ITBI, IPTU, custas de registro, vistoria de engenharia e assessoria jurídica. |
| Documentos principais | Matrícula com ônus, Certidão de Quitação Condominial, Certidão de IPTU e certidões negativas do proprietário. |
| Quem paga | O investidor adquirente arca com as certidões, vistorias e honorários de due diligence. |
| Onde se resolve | Cartórios de Registro de Imóveis, portais do Judiciário, Prefeitura de Goiânia e empresas de engenharia. |
A análise documental rigorosa é a primeira barreira de defesa contra prejuízos no mercado de imóveis.
Como funciona a análise de risco no mercado de imóveis?
A identificação e a mitigação de ameaças em uma transação imobiliária operam por meio de etapas preventivas sistemáticas que antecedem o fechamento do negócio. O processo começa com a definição clara da tese e do escopo do investimento, onde você estabelece o perfil do imóvel desejado e os parâmetros de retorno financeiro aceitáveis. Em seguida, a triagem de mercado entra em cena para identificar ativos que atendem a esses critérios, avaliando indicadores como a taxa de vacância regional e os preços médios do metro quadrado. Essa triagem inicial ajuda a mapear os riscos do investimento imobiliário de forma preventiva.
A etapa mais crítica desse fluxo é a due diligence jurídica e fiscal, que consiste no levantamento detalhado de certidões negativas do imóvel e de todos os proprietários atuais. Esse procedimento serve para identificar dívidas ativas, penhoras, execuções de contratos e ações cíveis ou trabalhistas que possam ameaçar a posse futura do bem. Paralelamente, a vistoria e análise técnica avalia a estrutura física do imóvel com o auxílio de um engenheiro civil para detectar patologias ocultas, como fissuras ou problemas hidráulicos.
Por fim, o investidor deve realizar o estudo de restrições urbanísticas junto ao Plano Diretor do município e consolidar todos os custos de aquisição no cálculo de viabilidade econômica. A redação de um contrato robusto, com cláusulas claras de garantias reais e multas de rescisão, encerra o ciclo de proteção do capital. Recomenda-se sempre confirmar as particularidades jurídicas de cada transação com um advogado especializado ou cartório de registro de imóveis.
Quais são os principais riscos do investimento imobiliário no Brasil?
O mercado de imóveis brasileiro apresenta particularidades regulatórias e econômicas que exigem atenção redobrada de quem busca rentabilidade segura. O primeiro grande erro de muitos compradores é a ausência de uma due diligence documental completa, deixando de puxar certidões em nome dos proprietários anteriores. Caso existam pendências judiciais graves contra o vendedor, a Justiça pode anular a transmissão do imóvel alegando fraude à execução, fazendo o comprador perder o patrimônio.
Outro fator crítico é confundir a valorização patrimonial teórica com liquidez imediata. Bens imobiliários são, por natureza, ativos de baixa liquidez, e investidores que se descapitalizam totalmente podem ser forçados a aceitar deságios substanciais se precisarem vender o imóvel às pressas. Além disso, a falta de precificação adequada para os custos de vacância e inadimplência pode corroer os ganhos mensais, já que o proprietário deve arcar sozinho com condomínio e IPTU enquanto o imóvel estiver desocupado.
O cenário macroeconômico também dita as regras do jogo, especialmente no que diz respeito à flutuação e ao custo dos juros reais. Financiar a aquisição de um imóvel indexado à inflação ou a taxas variáveis em momentos de juros elevados, como a taxa Selic a 13,75% a.a. vigente em setembro de 2026, pode fazer com que o saldo devedor cresça mais rápido do que a valorização nominal do bem. Por fim, negligenciar as restrições da convenção de condomínio sobre locações de curtíssima temporada pode inviabilizar completamente o modelo de negócio planejado.
A flutuação dos índices macroeconômicos exige atenção constante na hora de calcular a rentabilidade real.
Como o Plano Diretor de Goiânia afeta a segurança do seu aporte?
Em Goiânia, as diretrizes de desenvolvimento urbano estabelecidas pela Lei Complementar nº 349/2022, o Plano Diretor, influenciam diretamente a atratividade e a segurança dos ativos. O município estimula o adensamento demográfico e o uso misto do solo ao longo dos chamados Eixos de Desenvolvimento. Para o investidor de unidades residenciais, essa dinâmica altera o risco de vizinhança, pois vias antes predominantemente residenciais podem receber comércios ruidosos ou prédios comerciais, modificando a demanda por locação tradicional na região.
O zoneamento ambiental é outro ponto de extrema atenção, especialmente nas regiões norte e nordeste da capital, que possuem restrições urbanísticas rígidas para a preservação de bacias hidrográficas. Áreas como a APA Estadual do Ribeirão João Leite e a APA Municipal da Bacia do Ribeirão São Domingos impõem baixos coeficientes de aproveitamento e exigências elevadas de permeabilidade do solo. O investidor de lotes nessas localidades enfrenta o risco regulatório de não conseguir aprovar projetos de construção devido a essas limitações severas.
Adicionalmente, o município dispõe de uma Carta de Risco oficial integrada ao zoneamento ambiental, conforme determina o artigo 166 do Plano Diretor. Para evitar a perda física do patrimônio ou o embargo de obras, a Carta de Risco oficial mapeia encostas instáveis, processos erosivos e áreas propensas a inundações nas proximidades de córregos e fundos de vale. Consultar esse documento antes de fechar qualquer negócio na capital é um passo indispensável para garantir a segurança física da edificação. Essa consulta prévia é o caminho mais seguro para compreender os riscos do investimento imobiliário em áreas urbanas.
Quais custos e taxas impactam o retorno líquido do investidor?
A rentabilidade real de um ativo imobiliário só pode ser calculada após a dedução de todos os impostos, taxas cartorárias e custos operacionais previstos em lei. Em Goiânia, a legislação tributária municipal estabelece alíquotas específicas que devem ser provisionadas no fluxo de caixa do projeto. A tabela abaixo apresenta as principais taxas, impostos e indicadores de mercado vigentes que afetam o custo de aquisição e a manutenção dos imóveis.
| Indicador ou Custo | Valor / Taxa | Data de Referência / Fonte |
|---|---|---|
| Taxa Selic (básica de juros) | 13,75% a.a. | Setembro/2026 (Banco Central do Brasil) |
| Alíquota do ITBI em Goiânia | 2,0% sobre o valor de transação | Dezembro/2025 (Prefeitura de Goiânia) |
| Alíquota do IPTU Residencial | 0,3% sobre o valor venal | Julho/2026 (Prefeitura de Goiânia / LC 344/2021) |
| Alíquota do IPTU Comercial | 0,5% sobre o valor venal | Julho/2026 (Prefeitura de Goiânia / LC 344/2021) |
| Alíquota do IPTU Terrenos | 1,5% sobre o valor venal | Julho/2026 (Prefeitura de Goiânia / LC 344/2021) |
| Desconto para cota única de IPTU | 10% de desconto | Dezembro/2025 (Prefeitura de Goiânia) |
| Reajuste da base de cálculo municipal | 4,46% de reajuste (base IPCA) | Dezembro/2025 (Prefeitura de Goiânia) |
| Preço médio de venda comercial | R$ 8.709/m² (salas até 200 m²) | Março/2026 (Índice FipeZAP Comercial) |
| Preço médio de locação comercial | R$ 51,63/m² (salas até 200 m²) | Março/2026 (Índice FipeZAP Comercial) |
| Taxa de vacância de escritórios AAA | 14,7% no primeiro trimestre | Março/2026 (DataZAP / Newmark) |
Esses números demonstram que custos fixos como o IPTU, que possui alíquota de 1,5% para terrenos não edificados segundo a Lei Complementar nº 344/2021 em julho de 2026, podem pesar significativamente no bolso do investidor caso o projeto atrase. Da mesma forma, a taxa de vacância nacional de escritórios AAA de 14,7% registrada em março de 2026 serve de alerta para quem planeja adquirir salas comerciais sem um estudo de demanda local aprofundado.
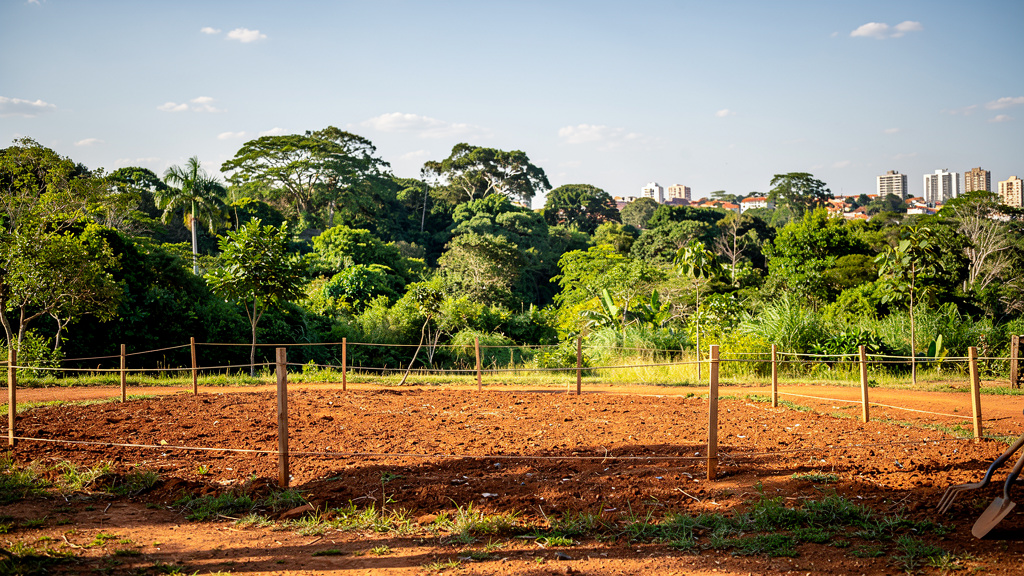
Terreno demarcado em Goiânia próximo a uma área de preservação ambiental sob luz natural.
Como avaliar se o investimento imobiliário faz sentido para você?
A decisão de alocar capital em bens de raiz deve considerar o seu perfil de risco, a liquidez de que necessita e a sua capacidade de carregar custos fixos em períodos de vacância. Esse planejamento é essencial para quem deseja mitigar os riscos do investimento imobiliário com segurança.
O investimento em imóveis faz sentido para:
- Investidores de perfil conservador ou moderado com foco no longo prazo, que possuem reserva financeira líquida fora do mercado imobiliário e buscam proteção contra a inflação.
- Compradores que realizam o rito completo de due diligence jurídica, fiscal e vistoria técnica de engenharia, garantindo a aquisição do ativo com margem de segurança no preço.
- Pessoas que buscam diversificação de portfólio por meio de ativos reais e geradores de renda passiva consistente.
Por outro lado, o investimento em imóveis não faz sentido para:
- Pessoas com capital limitado que podem precisar de liquidez rápida do dinheiro investido nos próximos 12 a 24 meses.
- Investidores que concentram mais de 80% do seu patrimônio líquido consolidado em um único ativo imobiliário, elevando o risco de perdas por falta de diversificação.
- Compradores que financiam integralmente a aquisição contando apenas com o valor do aluguel futuro para pagar as parcelas, sem caixa reserva para cobrir períodos de desocupação.
Perguntas frequentes sobre riscos do investimento imobiliário
O que é due diligence imobiliária e qual sua importância?
A due diligence imobiliária é uma auditoria prévia detalhada que analisa a situação jurídica, fiscal e técnica de um imóvel e de seus vendedores antes da assinatura do contrato. Sua importância reside na identificação de passivos judiciais, dívidas fiscais ou problemas estruturais ocultos que possam comprometer a segurança da transação. Esse procedimento reduz drasticamente o risco de o comprador perder o bem devido a fraudes ou execuções de terceiros.
Como a taxa Selic elevada afeta os riscos do investimento imobiliário?
A taxa Selic elevada, como o patamar de 13,75% a.a. registrado em setembro de 2026 pelo Banco Central do Brasil, aumenta significativamente o custo dos financiamentos e reduz o poder de compra do mercado. Isso eleva o risco de liquidez, tornando a venda do imóvel mais demorada, e atrai investidores para a renda fixa, o que pode estagnar a valorização dos preços dos imóveis.
Quais são os perigos de comprar um imóvel com pendências judiciais?
O principal perigo é a caracterização de fraude à execução, prevista no artigo 792 do Código de Processo Civil, que ocorre quando a venda é feita por um proprietário que já possui ações judiciais capazes de levá-lo à insolvência. Se a Justiça anular a transferência, o comprador perde o imóvel e precisa acionar o vendedor para tentar reaver o dinheiro, enfrentando alta probabilidade de prejuízo total.
O que é o risco de evicção no mercado imobiliário?
A evicção é a perda da posse ou propriedade de um bem em decorrência de uma decisão judicial que reconhece um direito anterior de um terceiro sobre ele. No mercado de imóveis, isso acontece quando o comprador perde o ativo por causa de um vício jurídico preexistente à venda, como uma partilha de bens irregular. O Código Civil Brasileiro (Lei nº 10.406/2002) garante ao adquirente prejudicado o direito de exigir do vendedor original a restituição do valor pago e a indenização pelas perdas.
Como a Carta de Risco de Goiânia protege o patrimônio do comprador?
A Carta de Risco de Goiânia é um documento oficial integrado ao Plano Diretor (Lei Complementar nº 349/2022) que mapeia áreas vulneráveis a inundações, erosões e deslizamentos de terra. Consultar essa carta antes de adquirir um terreno ou imóvel evita que você invista em áreas instáveis que possam apresentar sérios problemas estruturais futuros ou restrições severas para a obtenção de alvarás de construção.
Vale a pena investir em imóveis em Goiânia mesmo com riscos?
O mercado imobiliário de Goiânia continua a oferecer excelentes oportunidades de valorização e renda, desde que as particularidades regulatórias locais e a due diligence documental sejam rigorosamente respeitadas. A mitigação de riscos depende diretamente do planejamento financeiro do investidor e da análise técnica detalhada de cada ativo antes de qualquer compromisso financeiro. Como cada caso possui especificidades jurídicas e objetivos financeiros distintos, contar com a análise personalizada de uma corretora experiente como Tamires Peppinelli é o caminho ideal para tomar uma decisão segura e fundamentada.