Decidir se comprar imóvel na planta é uma decisão estratégica para a sua carteira exige analisar a relação entre o fluxo de pagamentos durante a obra e os riscos de mercado. Essa modalidade de aquisição oferece potencial de ganho de capital na entrega das chaves, mas demanda planejamento para suportar as correções monetárias do período construtivo. Em Goiânia, o sucesso dessa estratégia depende da escolha de setores de alta demanda e da verificação rigorosa das garantias jurídicas do empreendimento.
| Item | Detalhe |
|---|---|
| Prazo médio | 24 a 36 meses para a conclusão física das obras. |
| Custos envolvidos | Entrada, parcelas mensais, balões corrigidos pelo INCC, ITBI e taxas cartoriais. |
| Documentos principais | Memorial de Incorporação, Quadro-Resumo, Contrato de Promessa de Compra e Venda. |
| Quem paga | Comprador paga o imóvel, ITBI e taxas; incorporadora paga a obra e impostos até as chaves. |
| Onde se resolve | Stand de vendas, Prefeitura de Goiânia, Tabelionato de Notas e Registro de Imóveis. |
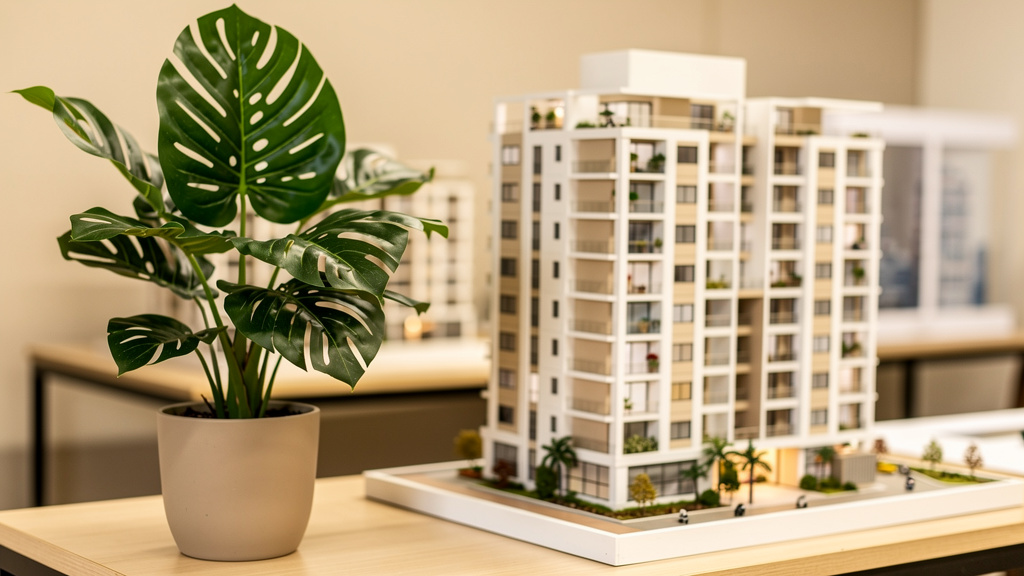
Maquetes físicas ajudam a visualizar a volumetria e a disposição das áreas comuns do futuro empreendimento.
Comprar imóvel na planta é mais barato do que um pronto?
Adquirir uma unidade em construção costuma apresentar um preço nominal de partida menor do que o de um imóvel pronto equivalente na mesma região. Essa diferença ocorre porque o comprador assume os riscos associados ao período de obras, como atrasos na entrega e flutuações no mercado imobiliário. O retorno financeiro do investidor é formado pela valorização do ativo ao longo do período construtivo, que costuma durar de 24 a 36 meses.
No entanto, essa valorização não é garantida e depende diretamente do comportamento da economia e do desenvolvimento da região escolhida. Para avaliar se a oportunidade é vantajosa, o investidor deve comparar o preço do metro quadrado da planta com o valor médio praticado para imóveis prontos de padrão semelhante no mesmo bairro.
Em Goiânia, setores de forte valorização como o Setor Bueno, Setor Marista, Jardim Goiás e Park Lozandes servem como referências para essa análise. Se a margem entre o preço da planta e o preço do pronto for muito estreita, o risco da operação pode não compensar o custo de oportunidade do capital parado durante as obras.
Como funciona a estratégia de comprar imóveis na planta para vender depois?
A estratégia de comprar imóveis na planta para vender antes ou logo após a entrega das chaves baseia-se na alavancagem financeira. O investidor aporta apenas o percentual exigido durante a fase de obras, que geralmente varia entre 30% e 40% do valor total do contrato, e tenta repassar os seus direitos sobre o contrato antes de precisar quitar o saldo devedor final. Essa transação é formalizada por meio de um instrumento jurídico chamado cessão de direitos e obrigações, popularmente conhecido no mercado como venda de ágio.
Para que essa operação seja bem-sucedida, o investidor precisa de alta liquidez e de um mercado comprador aquecido no momento do repasse. É fundamental destacar que a construtora ou incorporadora precisa dar anuência expressa para a cessão de direitos e realizará uma análise de crédito rigorosa do novo adquirente. Além disso, as empresas costumam cobrar uma taxa de anuência contratual para cobrir os custos operacionais da transferência de titularidade.
Caso o investidor não consiga vender o ágio antes da conclusão das obras, ele será obrigado a quitar o saldo devedor restante por meio de recursos próprios ou financiamento bancário. Essa situação representa um risco elevado de perda de parte dos valores pagos em um eventual distrato.
Vale a pena comprar imóvel na planta direto com a construtora?
Negociar diretamente com a incorporadora permite maior flexibilidade na estruturação do fluxo de pagamentos durante o período de obras, mas exige cuidados jurídicos extremos. O contrato assinado nessa fase é uma promessa de compra e venda, o que significa que a transferência definitiva da propriedade só ocorrerá após a conclusão física do empreendimento, emissão do Habite-se e quitação do saldo devedor. Sem a intermediação de uma instituição financeira na fase inicial, cabe inteiramente ao comprador auditar a saúde financeira e a regularidade legal da empresa responsável pela obra.
Antes de assinar qualquer documento, o investidor deve exigir a certidão de ônus do terreno e verificar se o Memorial de Incorporação está devidamente registrado na matrícula-mãe junto ao Cartório de Registro de Imóveis competente, conforme exige a Lei nº 4.591/1964. Outro fator decisivo para a segurança do investimento é optar por empreendimentos que operem sob o regime de patrimônio de afetação.
Essa blindagem jurídica separa os ativos e as receitas daquela obra específica do patrimônio geral da construtora. Isso garante que os recursos pagos pelos compradores sejam aplicados exclusivamente na execução daquele prédio, protegendo-os em caso de dificuldades financeiras ou falência do grupo incorporador.
A análise minuciosa das certidões e do memorial de incorporação é indispensável para mitigar riscos jurídicos.
É possível comprar imóvel na planta com consórcio imobiliário?
Sim, é possível utilizar uma carta de crédito de consórcio para adquirir um imóvel em construção, mas o processo possui regras específicas que diferem do financiamento bancário tradicional. A maioria das administradoras de consórcio só permite a liberação dos recursos para a quitação do saldo devedor após a conclusão física da obra, emissão do Habite-se e individualização das matrículas. Isso ocorre porque o consórcio exige que o imóvel seja alienado fiduciariamente como garantia da operação, o que não é possível enquanto a unidade autônoma não existir juridicamente.
Portanto, ao decidir comprar imóvel na planta utilizando essa modalidade, o investidor deve planejar o pagamento de todas as parcelas mensais e balões intermediários da fase de obras com recursos próprios. A carta de crédito contemplada funcionará como a ferramenta para liquidar o saldo devedor final junto à construtora no momento da entrega das chaves.
É recomendável ler atentamente o regulamento do consórcio e o contrato de promessa de compra e venda para garantir que os prazos de faturamento e as exigências de garantias da administradora sejam compatíveis com as regras estabelecidas pela incorporadora.
Quais são os principais riscos financeiros e operacionais dessa operação?
O principal erro de planejamento de quem decide comprar imóvel na planta é subestimar o impacto do Índice Nacional de Custo da Construção, o INCC. Esse indicador, calculado mensalmente pela Fundação Getulio Vargas, corrige todo o saldo devedor do contrato durante o período de obras. Em agosto de 2026, o INCC-M registrou variação mensal de 0,85%, acumulando uma alta de 6,56% nos últimos 12 meses, enquanto o INCC-DI registrou 6,59% acumulado no mesmo período e o INCC-10 atingiu 6,63% acumulado em setembro de 2026.
Essa correção monetária incide sobre o saldo devedor total e não apenas sobre as parcelas que estão sendo pagas, o que pode elevar o valor final a ser quitado na entrega das chaves em dezenas de milhares de reais acima do previsto originalmente. Outro fator de risco que costuma surpreender os investidores são as taxas de transmissão e os custos cartoriais no final do processo.
No estado de Goiás, além dos emolumentos de registro e escritura reajustados em 4,46% para o exercício de 2026 pelo Tribunal de Justiça do Estado de Goiás, o adquirente deve arcar com acréscimos obrigatórios de 5% de ISS municipal e 24,25% destinados a fundos estaduais, resultando em 29,25% de custos adicionais sobre a tabela base de emolumentos. Somado a isso, há o recolhimento do ITBI junto à Prefeitura de Goiânia, cuja alíquota padrão é de 2,0% sobre o valor de referência ou de transação, conforme a Lei Complementar nº 344/2021. Negligenciar esses custos finais pode comprometer a rentabilidade projetada ou forçar o investidor a buscar crédito de última hora sob condições desfavoráveis.
O acompanhamento físico das etapas de engenharia ajuda a monitorar o cronograma de entrega da incorporadora.
Perguntas frequentes sobre comprar imóvel na planta
O que é o INCC e como ele afeta as parcelas do imóvel na planta?
O INCC é o indicador que mede a variação dos custos de materiais, serviços e mão de obra na construção civil. Durante a fase de obras, ele é utilizado para corrigir mensalmente o saldo devedor e as parcelas do contrato de promessa de compra e venda. Como se trata de uma correção monetária e não de juros, o valor acumulado aumenta o montante final a ser quitado ou financiado na entrega das chaves, mesmo que o comprador mantenha todos os pagamentos rigorosamente em dia.
Posso desistir da compra de um imóvel na planta? Qual é a multa?
Sim, o comprador pode solicitar o distrato do contrato, mas estará sujeito a penalidades financeiras para cobrir despesas administrativas da incorporadora. De acordo com a Lei do Distrato (Lei nº 13.786/2018), a multa de retenção pode ser de até 25% dos valores pagos em empreendimentos sob o regime comum, ou de até 50% caso o projeto conte com o regime de patrimônio de afetação. O prazo para a devolução do saldo restante varia conforme o regime jurídico adotado, podendo ocorrer após a emissão do Habite-se ou em até 180 dias após a rescisão.
Qual a importância do Patrimônio de Afetação na compra na planta?
O patrimônio de afetação é um mecanismo legal que separa as finanças e os ativos de um determinado empreendimento do patrimônio geral da construtora. Isso garante que todo o dinheiro pago pelos adquirentes daquele prédio seja utilizado exclusivamente para a sua construção, impedindo que os recursos sejam desviados para pagar dívidas de outras obras ou credores da empresa. Em caso de insolvência ou falência da construtora, os compradores podem assumir o controle da obra e finalizá-la, garantindo a segurança do capital investido.
O que é o Memorial de Incorporação e por que devo exigi-lo?
O Memorial de Incorporação é o documento público registrado no Cartório de Registro de Imóveis que detalha todas as características técnicas, arquitetônicas e jurídicas do futuro condomínio. Conforme determina a Lei nº 4.591/1964, a comercialização de qualquer unidade na planta só pode ser iniciada após o registro desse memorial na matrícula do terreno. Exigir o número desse registro assegura ao investidor que o projeto foi aprovado pelos órgãos municipais e possui viabilidade legal para ser construído e comercializado.
Quando é cobrado o ITBI de um imóvel comprado na planta em Goiânia?
O ITBI deve ser recolhido no momento da transferência efetiva da propriedade imobiliária, o que ocorre somente após a conclusão das obras, emissão do Habite-se e individualização das matrículas no cartório de imóveis. A Prefeitura de Goiânia cobra uma alíquota unificada de 2,0% sobre o maior valor entre o de transação e o valor venal de referência, conforme a Lei Complementar nº 344/2021. Cobranças antecipadas do imposto durante a fase de construção não possuem amparo legal, pois o fato gerador do tributo ainda não ocorreu.
Como funciona a cobrança de IPTU e taxa condominial de imóvel comprado na planta?
Segundo o entendimento pacificado pelo Superior Tribunal de Justiça, a responsabilidade pelo pagamento do IPTU e da taxa de condomínio só passa para o comprador após a efetiva entrega das chaves, que caracteriza a imissão na posse. Qualquer cobrança desses encargos realizada pela incorporadora antes que o adquirente tenha a posse física da unidade é considerada nula e ilegal. Todos os débitos tributários e condominiais gerados durante o período de obras devem ser integralmente custeados pela empresa responsável pelo empreendimento.
Vale a pena comprar imóvel na planta em Goiânia agora?
A decisão de investir em um imóvel em construção na capital goiana depende diretamente da sua capacidade de planejamento financeiro de médio prazo e da tolerância aos riscos do período de obras. O mercado local apresenta forte dinamismo em regiões consolidadas, mas exige atenção redobrada aos reajustes do INCC e aos custos tributários e cartoriais específicos do estado de Goiás. Cada caso possui particularidades únicas de fluxo de caixa e objetivos patrimoniais que devem ser analisados individualmente, e contar com o suporte técnico de uma corretora como Tamires Peppinelli pode ajudar a avaliar a viabilidade e a segurança jurídica da sua próxima aquisição.